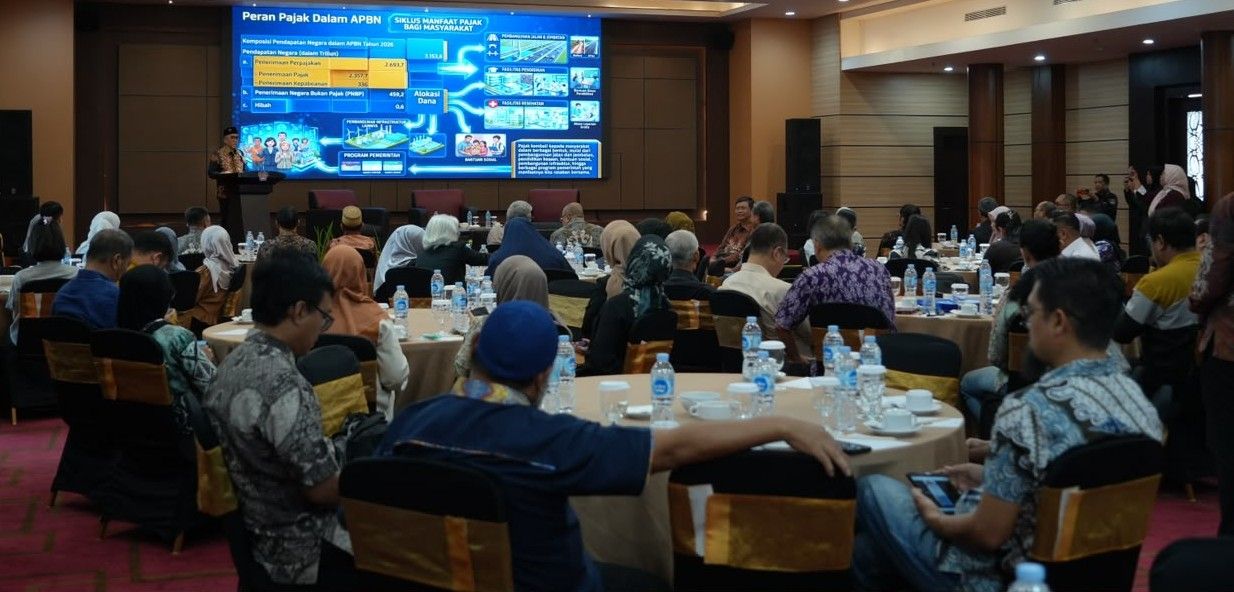
Banjarmasin, 12 November 2026 – Kantor Wilayah Direktorat Jenderal Pajak (Kanwil DJP) Kalimantan Selatan dan Tengah menyelenggarakan Sosialisasi Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026 dan Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 di Best World Kindai Hotel Banjarmasin (Selasa, 12/11/2026). Kegiatan ini menjadi sarana edukasi bagi wajib pajak, khususnya pelaku usaha, asosiasi profesi, dan organisasi kemasyarakatan, untuk memahami kebijakan pemerintah mengenai pengurangan atau penghapusan sanksi administratif perpajakan.
Kegiatan tersebut dihadiri oleh perwakilan berbagai organisasi dan asosiasi, antara lain Paguyuban Sosial Marga Tionghoa Indonesia (PSMTI) Kalimantan Selatan, Kamar Dagang dan Industri (KADIN) Provinsi Kalimantan Selatan, Himpunan Pengusaha Muda Indonesia (HIPMI) Kalimantan Selatan, Asosiasi Pengusaha Indonesia (APINDO), Kerukunan Keluarga Sulawesi Selatan (KKSS) Provinsi Kalimantan Selatan, Paguyuban Kulowargo Wong Jowo, Paguyuban Madura, Paguyuban Banjar, Ikatan Konsultan Pajak Indonesia (IKPI), Ikatan Dokter Indonesia (IDI), Ikatan Akuntan Indonesia (IAI), Ikatan Notaris Indonesia (INI), serta awak media di wilayah Kota Banjarmasin.
Dalam sambutannya, Kepala Kanwil DJP Kalimantan Selatan dan Tengah Anton Budhi Setiawan menyampaikan pentingnya membangun kesadaran dan kepatuhan perpajakan sebagai bagian dari kontribusi masyarakat terhadap pembangunan nasional. Pajak merupakan salah satu sumber utama penerimaan negara yang digunakan untuk membiayai berbagai kebutuhan pembangunan dan penyelenggaraan pelayanan publik. Oleh karena itu, sinergi antara DJP, dunia usaha, asosiasi profesi, dan masyarakat menjadi penting dalam menciptakan ekosistem perpajakan yang semakin baik.
Dalam pemaparan materi, Kepala Bidang Keberatan, Banding, dan Pengurangan Kanwil DJP Kalimantan Selatan dan Tengah Mas Eko Affandi, menjelaskan substansi PMK Nomor 71 Tahun 2026 yang merupakan perubahan atas PMK Nomor 118 Tahun 2024. Perubahan ini memberikan penyempurnaan terhadap tata cara pengurangan dan penghapusan sanksi administratif di bidang perpajakan. Salah satu poin pentingnya adalah penambahan Pasal 27A yang menjadi dasar pemberian fasilitas pengurangan atau penghapusan sanksi administratif serta pengurangan denda administratif Pajak Bumi dan Bangunan (PBB) dalam rangka mendorong perekonomian nasional.
Selanjutnya, Penyuluh Pajak Ahli Madya Kanwil DJP Kalimantan Selatan dan Tengah Ganung Harnawa, memaparkan ketentuan teknis pelaksanaan kebijakan melalui KEP-239/PJ/2026. Dalam pemaparannya, dijelaskan bahwa fasilitas ini dapat dimanfaatkan oleh wajib pajak orang pribadi maupun badan yang memenuhi kriteria dan persyaratan sesuai dengan kategori sanksi administratif yang diatur. Cakupan kebijakannya meliputi sanksi akibat keterlambatan penyampaian Surat Pemberitahuan (SPT), pembetulan SPT yang mengakibatkan kurang bayar, keterlambatan pembayaran atau penyetoran pajak, pelanggaran terkait faktur pajak, sanksi berdasarkan hasil pemeriksaan, hingga sanksi dalam proses penagihan pajak dan denda administratif PBB. Secara khusus, wajib pajak orang pribadi atau badan yang telah memiliki NPWP atau dikukuhkan sebagai Pengusaha Kena Pajak (PKP) juga dapat memanfaatkan fasilitas atas penyampaian SPT secara sukarela untuk periode yang ditentukan dalam kebijakan tersebut.
Terkait besaran fasilitas, pemerintah memberikan pengurangan sanksi administratif yang bervariasi, mulai dari 25 persen, 50 persen, 75 persen, hingga 90 persen dan 100 persen, bergantung pada jenis sanksi, kondisi kewajiban perpajakan, serta waktu pelunasan atau penyampaian SPT. Pada kategori tertentu, wajib pajak bahkan dapat memperoleh penghapusan sanksi secara penuh apabila memenuhi persyaratan dan menyelesaikan kewajiban dalam periode yang telah ditetapkan. Dengan demikian, ketepatan waktu dalam memanfaatkan fasilitas menjadi salah satu faktor penting untuk memperoleh besaran pengurangan yang optimal.
Dalam hal mekanisme pengajuan, wajib pajak perlu menyampaikan permohonan pengurangan atau penghapusan sanksi administratif kepada Direktorat Jenderal Pajak dengan memenuhi ketentuan dalam PMK Nomor 118 Tahun 2024 sebagaimana telah diubah dengan PMK Nomor 71 Tahun 2026. Permohonan tersebut akan melalui proses penelitian oleh DJP untuk memastikan terpenuhinya persyaratan sebelum diterbitkan keputusan. Berdasarkan KEP239/PJ/2026, permohonan fasilitas program ini dapat disampaikan paling lambat 1 Oktober 2028, dengan tetap memperhatikan periode pelunasan dan pelaporan yang menjadi persyaratan khusus masing-masing kategori.
Wajib pajak juga perlu memperhatikan sejumlah persyaratan penting, antara lain menyampaikan pernyataan bahwa sanksi administratif timbul karena kekhilafan atau bukan karena kesalahan, tidak sedang mengajukan gugatan atau upaya hukum lainnya, atau telah mencabut gugatan dan upaya hukum yang sebelumnya diajukan. Selain itu, fasilitas hanya diberikan terhadap sanksi administratif yang belum dibayar atau dilunasi. Wajib pajak tetap harus memenuhi kewajiban pembayaran pokok pajak karena kebijakan ini merupakan fasilitas pengurangan sanksi administratif, bukan penghapusan utang pokok pajak.
Dari perspektif dunia usaha, kebijakan ini diharapkan dapat membantu mengurangi beban finansial akibat akumulasi sanksi administratif serta memberikan ruang bagi pelaku usaha untuk menyelesaikan kewajiban perpajakannya. Selain itu, perubahan mekanisme pembayaran dalam PMK Nomor 71 Tahun 2026 memungkinkan pembayaran utang pajak diperhitungkan terlebih dahulu untuk melunasi pokok pajak, sehingga memberikan kepastian yang lebih baik bagi wajib pajak dalam menyelesaikan kewajibannya. Dengan beban sanksi yang lebih ringan, pelaku usaha diharapkan dapat mengalokasikan sumber daya secara lebih optimal untuk menjaga keberlangsungan dan mengembangkan kegiatan usahanya.
Melalui kebijakan ini, pemerintah tidak hanya mendorong percepatan penyelesaian kewajiban perpajakan, tetapi juga memperkuat kepatuhan sukarela dan mendukung ketahanan perekonomian nasional.
Pemaparan kedua narasumber kemudian dilanjutkan dengan business dialogue dan sesi tanya jawab. Para peserta memperoleh kesempatan untuk menggali lebih jauh penerapan kebijakan, mekanisme pengajuan permohonan, serta dampaknya terhadap pemenuhan kewajiban perpajakan dalam kegiatan usaha. Diskusi berlangsung interaktif dengan berbagai pertanyaan dan tanggapan yang mencerminkan kebutuhan dunia usaha dan masyarakat terhadap informasi perpajakan yang jelas dan aplikatif.
Kanwil DJP Kalimantan Selatan dan Tengah berharap para wajib pajak dapat memahami sekaligus memanfaatkan kebijakan pengurangan atau penghapusan sanksi administratif sesuai ketentuan yang berlaku. Wajib pajak juga diimbau untuk meninjau kembali pemenuhan kewajiban perpajakannya serta berkonsultasi dengan Kantor Pelayanan Pajak (KPP) tempat terdaftar apabila memerlukan penjelasan lebih lanjut.
Kebijakan ini bukan semata-mata memberikan keringanan atas sanksi administratif, tetapi juga menjadi momentum bagi wajib pajak untuk memperbaiki administrasi dan meningkatkan kepatuhan perpajakan. Sejalan dengan tema kegiatan, “Satu Kesempatan Sejuta Kontribusi: Ikuti Program Pengurangan Sanksi, Bersama Pulihkan Kepatuhan, Majukan Negeri”, satu kesempatan untuk memperbaiki kepatuhan diharapkan dapat memberikan kontribusi yang lebih luas bagi keberlangsungan dunia usaha sekaligus penerimaan negara.
Rel